ब्याज दरें बढ़ने पर होम लोन ईएमआई या अवधि बढ़ाना: जानिए कौन सा विकल्प बचाता है आपके ज्यादा पैसे
· GlobeWire Daily Business Desk · Source: news.abplive.com
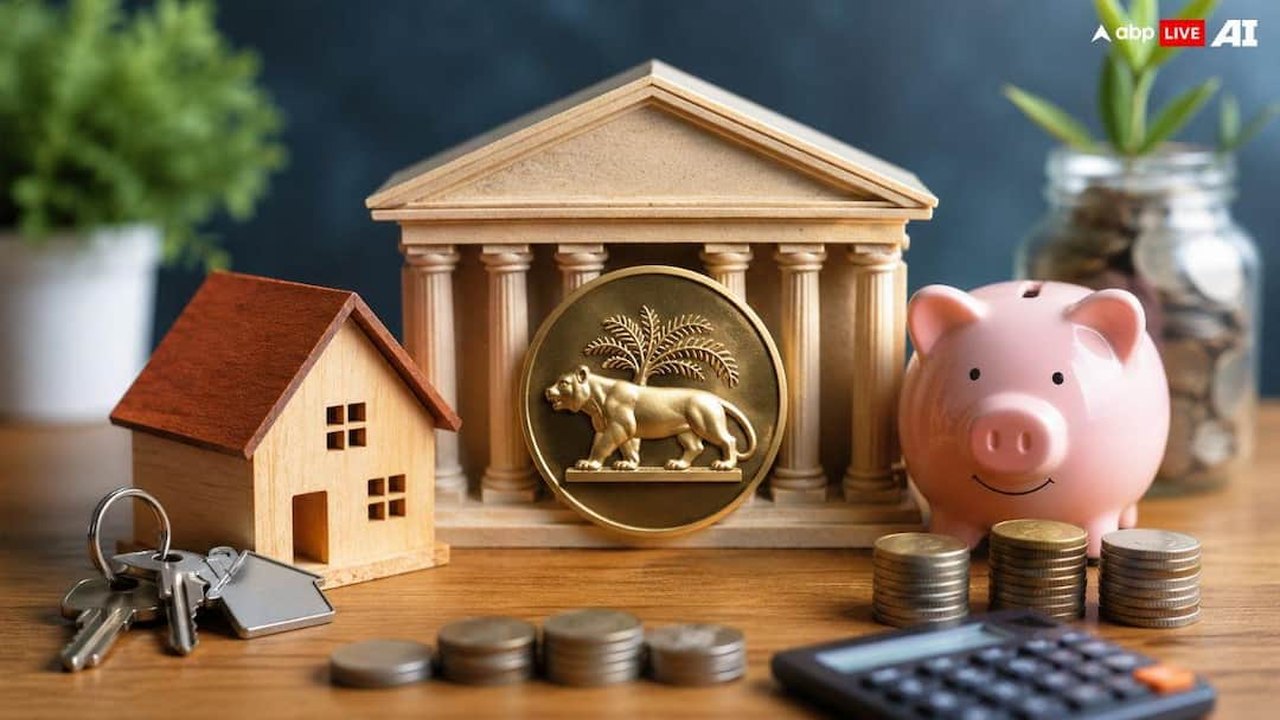
चित्र: ABP Live Business — Creative Commons
होम लोन और ब्याज दरों का प्रभाव
ब्याज दरों में उतार-चढ़ाव सीधे तौर पर किसी भी परिवार के मासिक बजट को प्रभावित करता है। मौद्रिक सख्ती के दौर के बाद, जैसे कि रेपो रेट में बढ़ोतरी होने पर, फ्लोटिंग-रेट होम लोन लेने वाले कर्जदारों के सामने एक अहम फैसला होता है। उन्हें यह चुनना होता है कि वे अपनी मासिक ईएमआई (Equated Monthly Installment) की राशि बढ़ाएं या फिर अपने लोन की अवधि (Tenure) को लंबा करें। लोन की अवधि बढ़ाने से मासिक भुगतान स्थिर रहता है और तुरंत राहत मिलती है, लेकिन इससे लंबी अवधि में ब्याज का बोझ काफी बढ़ जाता है।
कम अवधि और अधिक ईएमआई: ब्याज बचाने का रास्ता
यदि आपकी डिस्पोजेबल इनकम (बचत योग्य आय) अनुमति देती है, तो बढ़ी हुई मासिक किस्त का भुगतान करना ब्याज के संचय को रोकने का एक बेहद प्रभावी तरीका है। एक छोटी लोन अवधि चुनने का मतलब है कि आप बड़ी मासिक किस्तों के लिए प्रतिबद्ध हैं, लेकिन आप बकाया मूलधन (Principal) का भुगतान बहुत तेजी से करते हैं।
यह विकल्प मुख्य रूप से उन युवा कर्जदारों के लिए उपयुक्त है जिनकी आय बढ़ रही है और अनुमानित है। इस रास्ते को चुनकर आप यह सुनिश्चित करते हैं कि लोन जल्द समाप्त हो जाए, जिससे आपके करियर के बाद के चरण में अन्य जीवन लक्ष्यों के लिए पर्याप्त नकदी प्रवाह (cash flow) मुक्त हो सके।
लंबी अवधि: नकदी प्रवाह के लिए एक रणनीतिक सुरक्षा जाल
इसके विपरीत, जब मासिक बजट तंग हो, तो लोन की अवधि बढ़ाना एक व्यावहारिक विकल्प बन जाता है। यदि आप बढ़ते घरेलू खर्चों, बच्चों की शिक्षा या अस्थिर आय स्रोतों से जूझ रहे मध्यम आयु वर्ग के पेशेवर हैं, तो नकदी प्रवाह (Liquidity) को बनाए रखना आवश्यक है।
लंबी अवधि चुनने से ईएमआई हल्की रहती है, जिससे अस्थिर दौर में वित्तीय लचीलापन मिलता है। हालांकि, इससे कुल borrowing cost बढ़ जाती है और लोन आपकी सेवानिवृत्ति (retirement) की आयु के करीब तक चल सकता है, लेकिन यह तंग महीनों में एक कुशन के रूप में कार्य करता है।
हाइब्रिड दृष्टिकोण: समय-समय पर प्रीपेमेंट का उपयोग
लंबे समय के mortgage के चक्रवृद्धि ब्याज से बचने और खुद को कठोर, उच्च-ईएमआई प्रतिबद्धता में बांधे बिना, आप एक हाइब्रिड पुनर्भुगतान रणनीति अपना सकते हैं। इस दृष्टिकोण में कम ईएमआई के साथ एक आरामदायक, लंबी अवधि बनाए रखना शामिल है, जबकि बकाया मूलधन को व्यवस्थित रूप से कम करने के लिए समय-समय पर एकमुश्त प्रीपेमेंट (lump-sum prepayments) का उपयोग किया जाता है।
कई कर्जदार अपने वार्षिक बोनस, टैक्स रिफंड या अतिरिक्त बचत को सीधे मूलधन के शेष हिस्से में डालकर ऐसा करते हैं। यह समग्र ब्याज को काफी हद तक कम कर सकता है और बिना उच्च मासिक ईएमआई दायित्व के लोन की अवधि को छोटा कर सकता है।
व्यावहारिक निहितार्थ और तुलना
- निश्चित बनाम अनिश्चित: छोटी अवधि अधिकतम ब्याज बचत प्रदान करती है, जबकि लंबी अवधि आवश्यक मासिक लचीलापन देती है।
- पुष्टि की गई जानकारी बनाम अज्ञात: यह सुनिश्चित है कि लंबी अवधि से कुल ब्याज भुगतान बढ़ता है और छोटी अवधि से मूलधन तेजी से घटता है। हालांकि, भविष्य में ब्याज दरों में होने वाले उतार-चढ़ाव अज्ञात रहते हैं।
- पाठक कैसे सत्यापित करें: पाठक मूल घोषणा और विस्तृत वित्तीय विश्लेषण के लिए एबीपी लाइव पर प्रकाशित मूल लेख देख सकते हैं।
मूल स्रोत और विवरण की जाँच के लिए पाठक आधिकारिक लिंक [ABPLive Home Loan Article](https://news.abplive.com/business/personal-finance/home-loan-emi-vs-tenure-interest-rates-repayment-strategy-1873331) पर जा सकते हैं।
AI की सहायता से तैयार रिपोर्ट; मूल स्रोत के दावों की स्वतंत्र पुष्टि नहीं की गई है।
और पढ़ें
 Jio Platforms IPO: 10.3 लाख करोड़ रुपये की वैल्यूएशन के साथ 28 अक्टूबर को होगी लिस्टिंग
 जर्मनी में छंटनी के बीच फॉक्सवैगन अमेरिकी बाजार के लिए जॉर्जिया में बनाएगी 4 अरब डॉलर का ऑडी प्लांट
 मिडिल ईस्ट संघर्ष और ऊर्जा संकट का यूके की अर्थव्यवस्था पर असर, ओबीआर ने जारी किए नए अनुमान
 बजट 2026: 25 वर्ष से कम उम्र के युवाओं के लिए क्या बदला, वेतन और आवास योजना से जुड़ी खास बातें
GlobeWire Daily पर चर्चित खबरें
हालिया खबरों और संबंधित विषयों पर आधारित चयन; लाइव सर्च रैंकिंग नहीं।
 कर्नाटक स्कूल शिक्षा विभाग ने शिक्षक भर्ती 2026 की ऑनलाइन आवेदन अंतिम तिथि बढ़ा दी: 15,000 पदों के लिए 16 नवंबर तक
 KRDP भर्ती 2026: 12,878 समूह B‑C पदों के लिए ऑनलाइन आवेदन 26 अक्टूबर से, अंतिम तिथि 30 नवंबर
 RRB Station Master Notification 2026: रेलवे भर्ती बोर्ड ने स्टेशन मास्टर के 1265 पदों पर निकाली वेकेंसी, जानिए आवेदन की तिथियां
 गुजरात सबऑर्डिनेट सर्विस सिलेक्शन बोर्ड (GSSSB) वर्क असिस्टेंट क्लास‑3 भर्ती 2026: अंतिम तिथि 29 अक्टूबर, 2026
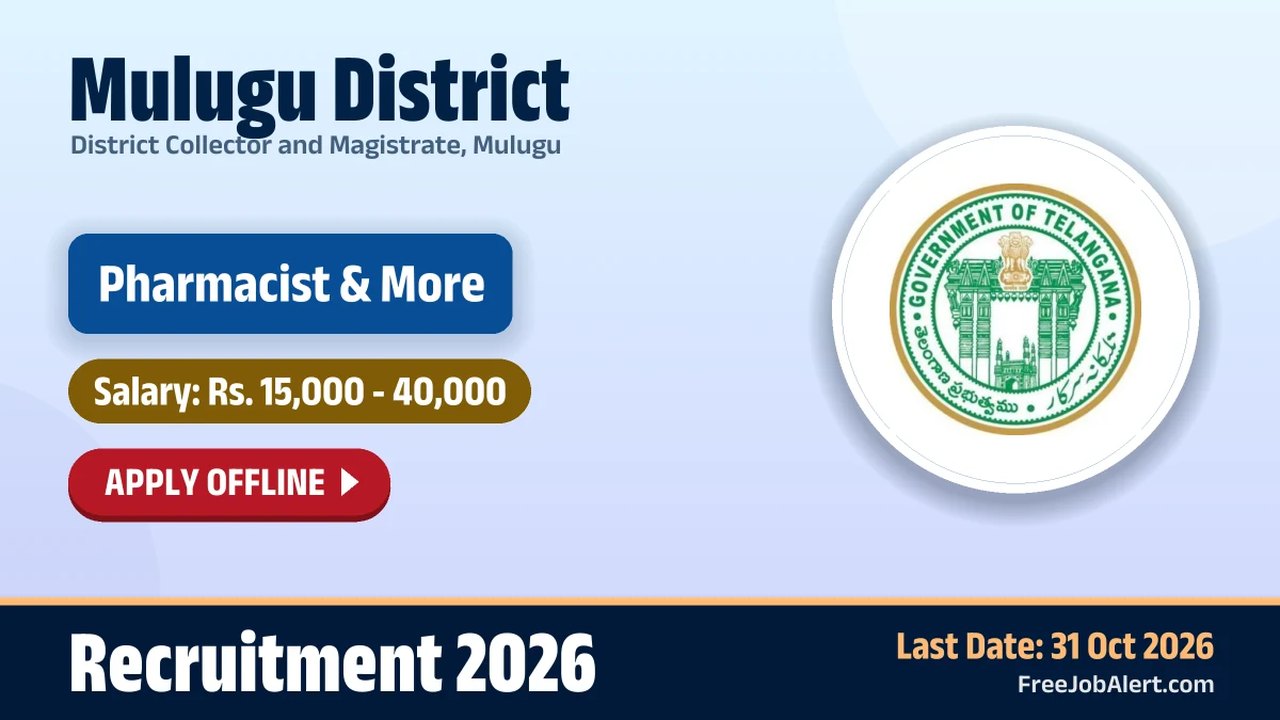 मुुलुगु जिला भर्ती 2026: फार्मासिस्ट, योग पेशेवर और अन्य 7 पदों के लिए ऑफलाइन आवेदन की घोषणा
 श्री कृष्ण आयुष विश्वविद्यालय (SKAU) कुरुक्षेत्र नॉन-टीचिंग भर्ती 2026: आवेदन की अंतिम तिथि बढ़ी