आईटीएटी ने शॉर्ट-टर्म कैपिटल गेन पर धारा 87ए टैक्स छूट के मामले में दी राहत, लेकिन एक पेंच है लागू
· ग्लोबवायर संपादकीय डेस्क · स्रोत: timesofindia.indiatimes.com
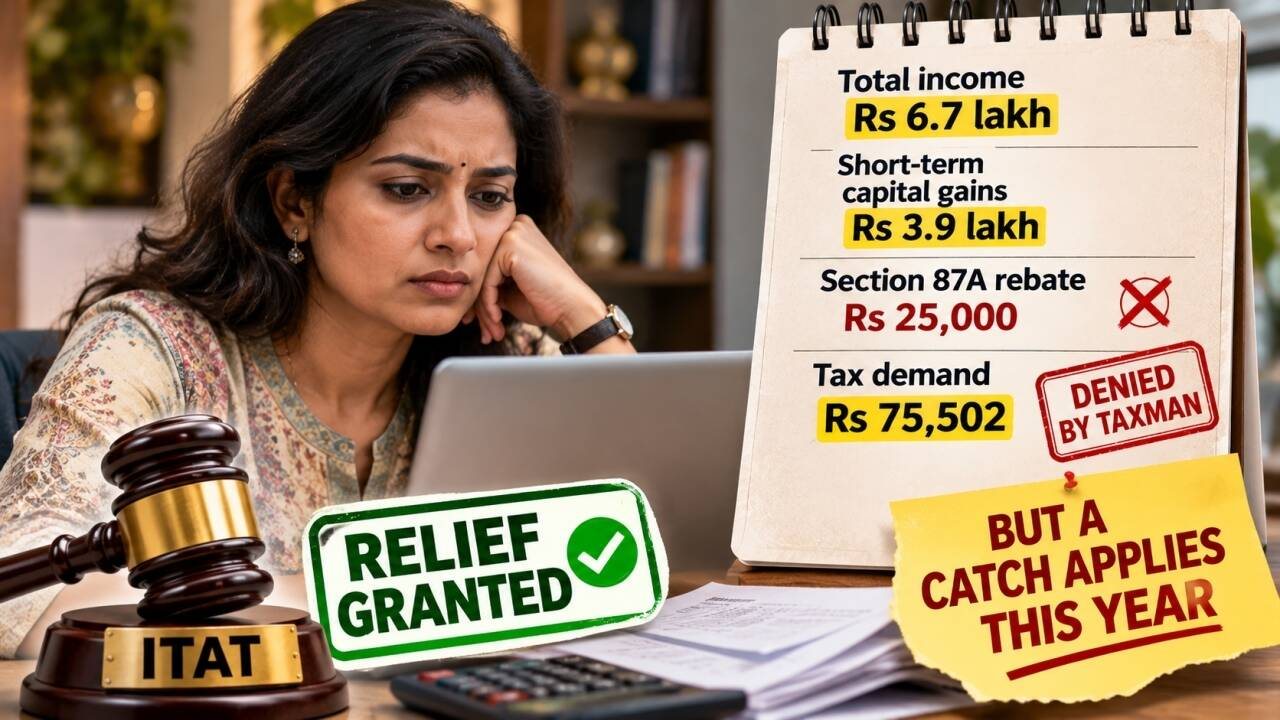
हैदराबाद स्थित आयकर अपीलीय न्यायाधिकरण (ITAT) ने लिस्टेड इक्विटी शेयरों से प्राप्त शॉर्ट-टर्म कैपिटल गेन पर 25,000 रुपये की आयकर छूट न दिए जाने के विवाद में करदाता के पक्ष में फैसला सुनाया है।
मामले की पृष्ठभूमि
आकलन वर्ष 2025-26 के लिए एक महिला करदाता ने 6,77,511 रुपये की कुल आय घोषित की, जिसमें आयकर अधिनियम, 1961 की धारा 111A के तहत कर योग्य 3,97,511 रुपये का शॉर्ट-टर्म कैपिटल गेन शामिल था। उन्होंने धारा 115BAC(1A) के तहत नई कर व्यवस्था का विकल्प चुना और धारा 87A के तहत 25,000 रुपये की छूट का दावा किया था।
बेंगलुरु स्थित केंद्रीयकृत प्रसंस्करण केंद्र (CPC) ने बिना छूट दिए 75,502 रुपये का कर देय निर्धारित किया। कमिश्नर ऑफ इनकम टैक्स (अपील्स) द्वारा इस इनकार को बरकरार रखने के बाद, उन्होंने ITAT की हैदराबाद बेंच का रुख किया।
न्यायाधिकरण का फैसला
आईटीएटी ने 6 नवंबर, 2026 को करदाता के पक्ष में फैसला सुनाया। न्यायाधिकरण ने पाया कि न तो धारा 87A और न ही धारा 115BAC(1A) स्पष्ट रूप से इस छूट पर रोक लगाती है, केवल इसलिए कि आय का एक हिस्सा धारा 111A के तहत विशेष दर पर कर योग्य था। बेंच ने यह भी माना कि प्रशासनिक सर्कुलर वैधानिक प्रावधानों का स्थान नहीं ले सकते।
आगामी वर्षों के लिए महत्वपूर्ण सावधानी
विशेषज्ञों का कहना है कि यह फैसला पिछले आकलन वर्षों के लिए स्पष्टता प्रदान करता है, लेकिन वित्त अधिनियम, 2025 के तहत धारा 87ए की छूट को निर्दिष्ट स्लैब दरों पर गणना किए गए कर तक सीमित कर दिया गया है। इसलिए, वित्त वर्ष 2025-26 से यह छूट विशेष-दर आय पर लागू नहीं होगी।
- व्यक्तिगत कर देनदारियों को सत्यापित करने के लिए आधिकारिक ITAT आदेशों की जाँच करें या किसी प्रमाणित कर पेशेवर से सलाह लें।
- विशेष-दर आय पर छूट का दावा करने से पहले वर्तमान कर नियमों और वित्त अधिनियम के संशोधनों की समीक्षा करें।
और पढ़ें
 शार्लेट के अधिकारियों ने यूक्रेनी शरणार्थी इरिना ज़ारुत्स्का की हत्या के मामले में मुकदमा खारिज करने की मांग की
 संतकबीरनगर में खड़े ट्रक से बाइक टकराने से तीन युवकों की मौत के मामले में प्राथमिकी दर्ज
 देवरिया: दंपती पर हमले के मामले में छह लोगों के खिलाफ प्राथमिकी दर्ज
 मिर्जापुर: नौकरी का झांसा देकर युवती से दुष्कर्म का आरोप, पुलिस वायरल वीडियो और मामले की जांच में जुटी