होम लोन का समय से पहले भुगतान कर कर्ज मुक्त कैसे बनें
· GlobeWire Daily Lifestyle Desk · Source: www.theguardian.com
चित्र: the Guardian · चित्र स्रोत · Resized and letterboxed to 16:9; no AI generation
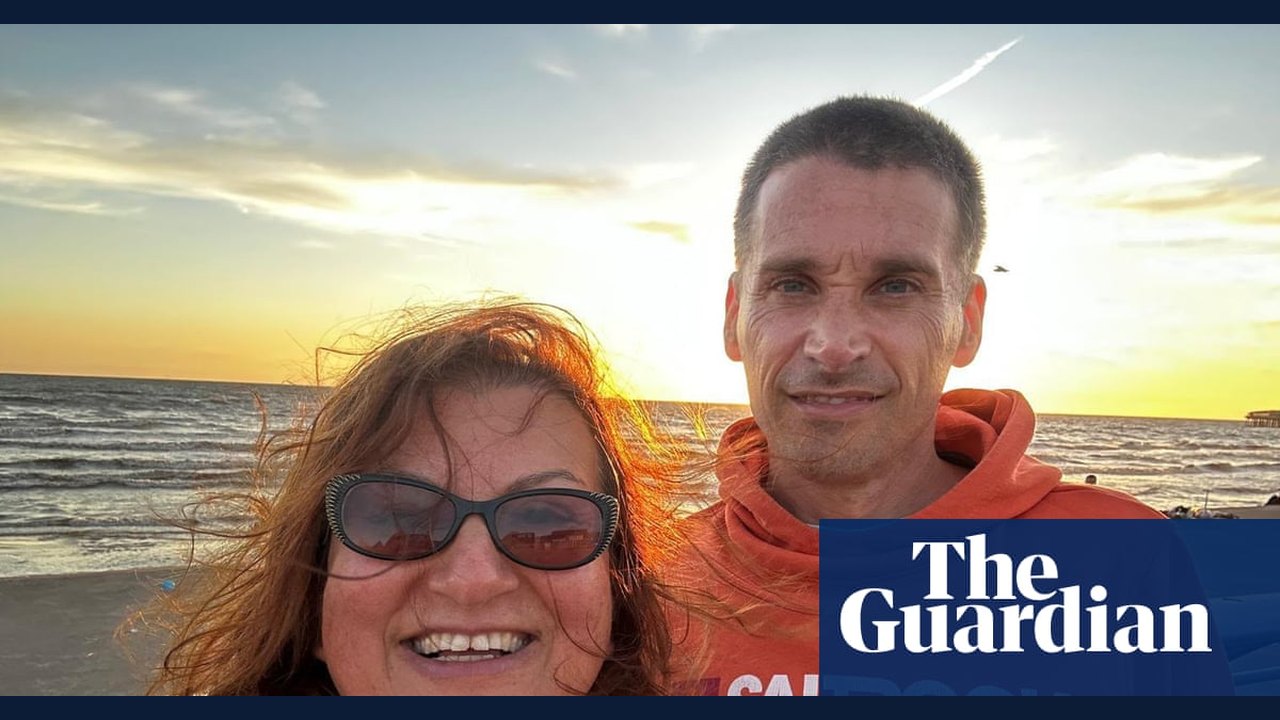
एड्रियन मासे और उनकी पत्नी तुलाय ने नियमित रूप से अतिरिक्त भुगतान करके निर्धारित समय से सात साल पहले, 45 वर्ष की आयु में अपना होम लोन चुका दिया। विशेषज्ञों का सुझाव है कि मामूली अतिरिक्त भुगतान से भी ब्याज के रूप में हजारों रुपये बचाए जा सकते हैं और लोन की अवधि कम की जा सकती है।
वित्तीय विशेषज्ञ होम लोन के अतिरिक्त भुगतान, संभावितच बचत और ऑफसेट होम लोन जैसे वैकल्पिक विकल्पों के व्यावहारिक तरीकों की रूपरेखा प्रस्तुत करते हैं। पाठक अपने संबंधित ऋणदाताओं से सीधे संपर्क करके मूल घोषणाओं और ऋण की शर्तों का सत्यापन कर सकते हैं।
कर्ज मुक्त होने की यात्रा
2010 में नौकरी जाने के बाद, एड्रियन मासे ने ऑक्सफोर्डशायर के बॅनबरी में अपने छह बेडरूम वाले घर के होम लोन को प्रबंधित करने पर ध्यान केंद्रित किया। अगली नौकरी मिलने के बाद, उन्होंने हर महीने 500 पाउंड अतिरिक्त भुगतान करने के लिए एक स्थायी निर्देश (स्टैंडिंग ऑर्डर) सेट किया, जिसमें वेतन वृद्धि और कभी-कभार मिलने वाली एकमुश्त राशि शामिल थी। 2013 में जब उनका फिक्सड रेट सौदा समाप्त हुआ, तो वे एक ऐसे ट्रैकर डील पर चले गए जिसमें अतिरिक्त भुगतान की कोई सीमा नहीं थी, जिससे वे 2021 तक कर्ज चुकाने में सफल रहे।
शेयर बाजार के निवेश से भले ही अधिक रिटर्न मिल सकता है, लेकिन एड्रियन ने उल्लेख किया कि कर्ज मुक्त होने की मानसिक स्वतंत्रता ने उन्हें एक व्यवसाय, एटीएम फूड इनोवेशंस शुरू करने और पेंशन योगदान बढ़ाने की अनुमति दी।
लोन की अवधि कम करने के व्यावहारिक तरीके
- नियमित अतिरिक्त भुगतान: छोटी राशि भी एक बड़ा बदलाव लाती है। वित्त फर्म मनीकॉम्स के आंकड़ों के अनुसार, 5% ब्याज दर पर 25 साल के 200,000 पाउंड के होम लोन पर प्रति माह सिर्फ 20 पाउंड अतिरिक्त भुगतान करने से 5,700 पाउंड की ब्याज बचत हो सकती है और नौ महीने पहले कर्ज चुकाया जा सकता है।
- एकमुश्त भुगतान: जब कोई सौदा समाप्त हो रहा हो, ऋणदाता बदल रहे हों, या ऋण की शर्तों के अनुसार बीच में ही बड़ी राशि का भुगतान करें। 10,000 पाउंड का एकमुश्त भुगतान 11,870 पाउंड ब्याज बचा सकता है और अवधि को एक साल से अधिक कम कर सकता है।
- अवधि में कमी चुनें: जब विकल्प दिया जाए, तो कम मासिक भुगतान के बजाय कम अवधि का विकल्प चुनें ताकि यह सुनिश्चित हो सके कि अधिक पैसा मूलधन के भुगतान में जाए।
महत्वपूर्ण बातें और जोखिम
- आपातकालीन बचत: वित्तीय सलाहकार तीन से छह महीने के आवश्यक खर्चों का आपातकालीन बफर बनाए रखने की सलाह देते हैं, क्योंकि अतिरिक्त भुगतान किए गए पैसे को आसानी से निकाला नहीं जा सकता है।
- जल्दी चुकाने का शुल्क: मॉर्गेज ब्रोकर एलएंडसी के निदेशक डेविड होलिंगवर्थ ऋण की शर्तों की जांच करने की सलाह देते हैं, क्योंकि कई ऋणदाता शुल्क (जो 3% से 5% तक हो सकता है) लिए बिना बकाया शेष राशि के 10% तक वार्षिक अतिरिक्त भुगतान सीमित करते हैं।
- ऑफसेट मॉर्गेज: एक ऑफसेट मॉर्गेज बचत खाते को ऋण से जोड़ता है, जिससे बचत तक पहुंच बनाए रखते हुए ली जाने वाली ब्याज राशि कम हो जाती है। हालांकि, मानक मॉर्गेज की तुलना में ऑफसेट उत्पादों में आम तौर पर उच्च ब्याज दरें होती हैं और इनकी उपलब्धता अधिक सीमित होती है।
AI की सहायता से तैयार रिपोर्ट; मूल स्रोत के दावों की स्वतंत्र पुष्टि नहीं की गई है।
और पढ़ें
 आपकी मृत्यु तय है, इसीलिए आपका जीवन जीने योग्य है
 अपनी भावनाओं को पहचानना और नाम देना: एक प्रभावी उपकरण
 क्या लाल रोशनी आपकी नींद सुधार सकती है? जानिए विशेषज्ञों की राय
 जुकाम में नाक लाल और छिलने की समस्या क्यों होती है? विशेषज्ञ से जानें बचाव के उपाय